


「まずは家を売る基礎知識を知りたい」という方は、こちらの記事をご覧ください。
住んでない家を売却すると税金がかかる
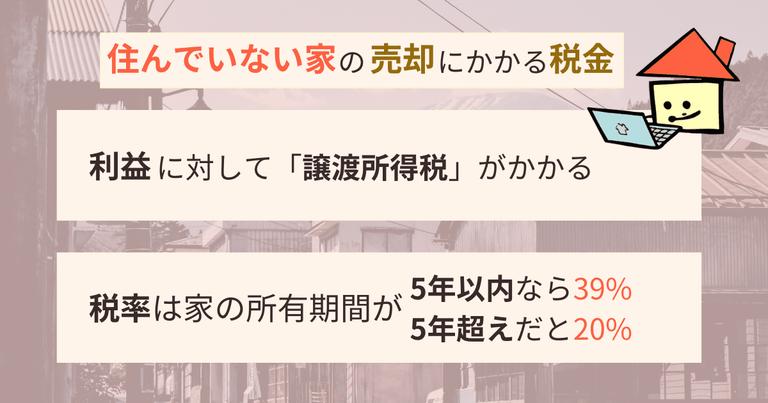
住んでいない家を売却して利益が出た場合、その利益に対して譲渡所得税と住民税が課税されます。譲渡所得税の税率はその家の所有期間によって異なります。家を取得してから5年以内に売却する場合の税率は、所得税30%と住民税9%を合わせて39%、5年超えだと所得税15%と住民税5%を合わせて20%となります。加えて、現状2013年から2037年までは、復興特別所得税という所得額に対し、付加税が追加され、基準所得額の2.1%を所得税として納める形となります。
譲渡所得を算出する方法
住んでない家の売却においては、まず譲渡所得を算出する必要があります。
譲渡所得は、売却益から控除額を差し引いた金額です。具体的な計算方法は、以下のようになります。
数字を用いて、説明すると以下のようになります。
具体例:
- 不動産の売却価格: 5,000万円
- 不動産の取得費: 4,000万円(購入時の価格)
- 譲渡費用: 100万円(仲介手数料、広告費、法務局の登録料、印紙税…)
- 改良費: 50万円
計算:
- 譲渡所得 = 5,000万円 – (4,000万円+ 100万円+50万円)
- 譲渡所得 = 850万円
この例では、不動産売却によって850万円の譲渡所得が発生しています。この譲渡所得に対して所得税と住民税が課税されます。
税率は所有期間によって異なる
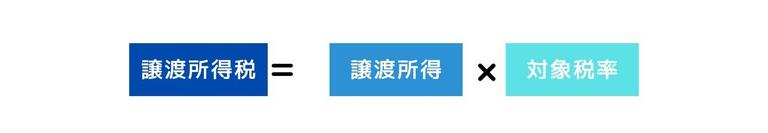
譲渡所得税は、算出した譲渡所得に税率を掛けることで計算されます。
税率はその家の所有期間によって異なり、段階的に増加します。
- 短期譲渡所得(所有期間5年以下): 約30%
- 長期譲渡所得(所有期間5年超): 約15%
この税率に従うと、もし所有期間が5年超であれば、850万円の譲渡所得に対して約15%の税率が適用されます。
- 税金=850万円×15%=127.5万円
この計算により、約128万円が譲渡所得税として発生することになります。
もし所有期間が5年未満でであれば、850万円の譲渡所得に対して約30%の税率が適用されます。- 税金=850万円×30%=255万円
この計算により、約255万円が譲渡所得税として発生することになります。詳しい税率の情報については、国税庁のウェブサイトを参照してください。
かかる費用・税金は不動産の種類や状況によって異なります。そこで、かかる費用・税金を簡単にチェックしましょう!
必要項目を選択して「かかる費用・税金を見る」を押すと、ご自身の場合にかかる金額や項目の内訳が一覧で表示されます。 不動産の種類
 住宅ローン
 抵当権の抹消
 保有期間
 測量を行うか
 解体してから売るか
 坪数
 ごみ処分するか
 ハウスクリーニングするか
 物件の入手経路
 建築年月
 住んでいた時期 売却金額(相場)
| 項目 | 金額 | 内容 |
|---|
| 控除名 | 内容 |
|---|
親が住まなくなった家の売却にかかる税金に使える控除・特例
最大3000万円の控除が受けられる「3000万円特別控除」
親が住まなくなった家を売却する場合、最大3000万円の特別控除を受けることができます。この特別控除は、売却で得た譲渡所得から差し引く所得税・住民税の特例であり、相続税の非課税枠ではありません。詳細については、国税庁のウェブサイトを参照してください。
10年以上所有していた場合に使える「10年超所有軽減税率の特例」
親が住まなくなった家を10年以上所有していた場合、所得税の税率が軽減される特例があります。これにより、譲渡所得税の負担を軽減することができます。詳細については、国税庁のウェブサイトを確認してください。
控除・特例が受けられる条件
3,000万円特別控除は、売る人自身が住んでいた家に使える特例です。親が住まなくなった家なら、所有者である親が売る場合に使えます。主な条件は次のとおりです。- 住まなくなった日から3年を経過する日の属する年の12月31日までに売ること
- 家を取り壊して土地を売る場合は、取り壊した日から1年以内に売買契約を結び、それまで駐車場などに使っていないこと
- 売った年の前年・前々年に、この特例やマイホームの譲渡損失の特例を受けていないこと
- 親子や夫婦など、特別な関係のある人に売ったものでないこと
10年超所有軽減税率の特例は、これらに加えて、売った年の1月1日時点で家と土地の所有期間がともに10年を超えていることが条件です。3,000万円特別控除と併用できます。
出典:国税庁「No.3302 マイホームを売ったときの特例」「No.3305 マイホームを売ったときの軽減税率の特例」
控除を使った場合の税金シミュレーション例
以下の例を通じて、控除を使った場合の税金シミュレーションを行います。
例えば、親が住まなくなった家を売却し、譲渡所得が500万円だった場合を考えます。
この場合、特別控除の上限額である3,000万円を超えていないため、特別控除を適用することができます。
- 課税譲渡所得(特別控除適用後)= 譲渡所得 – 特別控除額
- 課税譲渡所得(特別控除適用後)= 500万円 – 500万円(特別控除額は最高3,000万円ですが、控除できるのは譲渡所得までです) = 0円
親から相続した住んでない家の売却にかかる税金に使える控除・特例
相続した空き家に使える「3,000万円特別控除」
親から相続した住んでない家を売却する場合、相続した空き家に対して最大3,000万円の特別控除を受けることができます。この特別控除は、売却で得た譲渡所得から差し引く所得税・住民税の特例であり、相続税の非課税枠ではありません。具体的な要件や条件については、国税庁のウェブサイトをご確認ください。
相続税の一部を取得費に計上できる「取得費加算の特例」
相続した住んでない家の売却においては、相続税の一部を取得費に計上することができる「取得費加算の特例」があります。これにより、売却時の取得原価を引き上げることができ、譲渡所得の算出に影響を与えます。詳細な計算方法や条件については、国税庁のウェブサイトなどを参照してください。
控除・特例が受けられる条件
相続した空き家の3,000万円特別控除は、主に次の条件をすべて満たす場合に使えます。- 1981年(昭和56年)5月31日以前に建てられた家であること(区分所有のマンションは対象外)
- 相続の直前に、亡くなった人以外に住んでいた人がいないこと(老人ホームに入所していた場合も、一定の条件で対象)
- 相続してから売るまで、事業や貸し付け、居住に使っていないこと
- 耐震基準を満たす家にするか、家を取り壊して売ること(売った年の翌年2月15日までに耐震改修や取り壊しをした場合も対象)
- 相続開始の日から3年を経過する日の属する年の12月31日までに売ること(特例の期限は2027年12月31日まで)
- 売却代金が1億円以下であること
相続人が3人以上いる場合、1人あたりの控除額は2,000万円になります。取得費加算の特例は、相続税を納めた人が、相続開始の翌日から相続税の申告期限の翌日以後3年以内に売る場合に使えます。空き家の3,000万円特別控除と取得費加算の特例は併用できないため、どちらが有利か計算してから選びます。
出典:国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」「No.3267 相続財産を譲渡した場合の取得費の特例」
控除を使った場合の税金シミュレーション例
以下の例を通じて、控除を使った場合の税金シミュレーションを行います。
例えば、相続した住んでない家を売却し、譲渡所得が700万円だった場合を考えます。
この場合、特別控除の上限額である3,000万円を超えていないため、特別控除を適用することができます。
- 課税譲渡所得(特別控除適用後)= 譲渡所得 – 特別控除額
- 課税譲渡所得(特別控除適用後)= 700万円 – 700万円(特別控除額は最高3,000万円ですが、控除できるのは譲渡所得までです) = 0円
住んでないマイホームの売却にかかる税金に使える控除・特例
マイホームの売却に使える「3,000万円特別控除」
住んでないマイホームの売却においても、最大3,000万円の特別控除を受けることにより、税金の負担を軽減することができます。この特別控除は、所得税の控除として利用することができます。
詳細については、国税庁のウェブサイトを参照してください。
控除・特例が受けられる条件
住まなくなったマイホームで3,000万円特別控除を受けるには、住まなくなった日から3年を経過する日の属する年の12月31日までに売る必要があります。住まなくなった後に貸していても、この期限内に売れば対象です。そのほかの条件(前年・前々年に同じ特例を受けていない、親子や夫婦など特別な関係のある人に売らない、など)は、親が住まなくなった家と同じです。出典:国税庁「No.3302 マイホームを売ったときの特例」
控除を使った場合の税金シミュレーション例
以下の例を通じて、控除を使った場合の税金シミュレーションを行います。
例えば、住んでないマイホームを売却し、譲渡所得が900万円だった場合を考えます。
この場合、特別控除の上限額である3,000万円を超えていないため、特別控除を適用することができます。
- 課税譲渡所得(特別控除適用後)= 譲渡所得 – 特別控除額
- 課税譲渡所得(特別控除適用後)= 900万円 – 900万円(特別控除額は最高3,000万円ですが、控除できるのは譲渡所得までです) = 0円
あなたの一戸建て、査定価格はいくら?
査定価格はいくら?