


家を住み替えるときは、今の家の住宅ローンを完済しなければなりません。売却額だけではローンを返しきれないときに検討したいのが住み替えローンです。
住み替えローンは、新居の購入資金に、今の家を売っても返しきれないローンの残りを上乗せして借りるローンです。ただし、「金利が高い」「審査が厳しい」とも言われています。この記事では、住み替えローンの金利が実際にどのくらいかと、審査で見られる条件、扱っている主な銀行を紹介します。
「まずは家を売る基礎知識を知りたい」という方は、こちらの記事をご覧ください。
住み替えローンの金利は高い?
住み替えローンの金利は、通常の住宅ローンと同じ水準のことが多いです。2026年10月時点で、三井住友銀行・みずほ銀行・中央ろうきん・千葉銀行の公式サイトを確認しました。どの銀行も、住み替え(買い替え)向けの商品は通常の住宅ローンと同じ金利表から金利が決まります。住み替え専用の上乗せ金利は見当たりません。
一方で、今の家のローンの残りを上乗せするぶん借入額が大きくなり、利息の負担は増えます。「金利が高い」と言われるのは、主にこの負担が大きいためです。
住み替えローン金利の詳細
金利が高いと言われる理由と、2026年10月時点の金利の水準を紹介します。
住み替えローンの金利が高いと言われる理由
高いと言われる主な理由は、借入額が大きくなることです。住み替えローンでは、新居の購入資金に、今の家を売っても返しきれないローンの残りを足して借ります。金利が同じでも、借りる額が増えれば毎月の返済額と利息の総額は増えます。たとえば年1.5%・35年・元利均等返済で借りる場合、4,000万円なら毎月の返済額は約12.2万円です。500万円を上乗せして4,500万円にすると約13.8万円になり、35年間の返済総額は約640万円増えます。
住み替えローンの金利
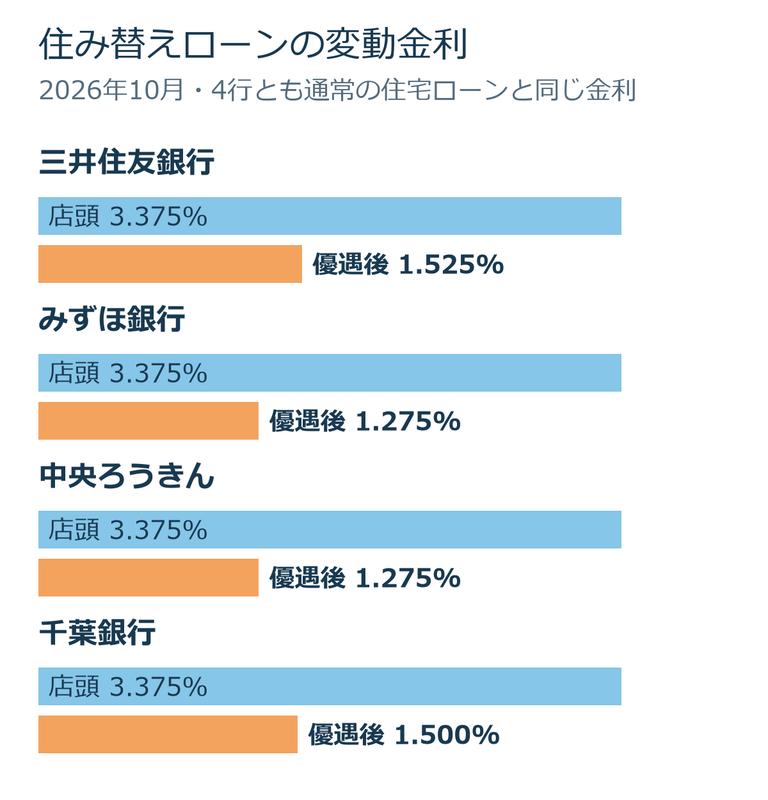
| 銀行(商品名) | 店頭金利 | 優遇後の金利(最も低い値) |
| 三井住友銀行(WEB申込専用住み替えローン) | 年3.375% | 年1.525% |
| みずほ銀行(みずほ買い替えローン) | 年3.375% | 年1.275% |
| 中央ろうきん(借換・買替ローン) | 年3.375% | 年1.275%(団体会員) |
| 千葉銀行(住み替えコース) | 年3.375% | 年1.500%(住宅ローンの金利プランの値) |
優遇後の金利を受けるための条件は、銀行ごとに異なります(三井住友銀行はOlive口座の利用と給与振込の指定など)。三井住友銀行は、借入期間が35年を超えると金利が年0.15%上乗せされます。
金利は上がる流れにあります。日銀は2026年9月18日に政策金利を1.25%程度へ引き上げました(9月24日から適用)。全期間固定のフラット35も、2026年10月の最頻金利は年3.830%です。変動金利で借りる場合は、金利が上がったときの返済額も試算しておきましょう。日銀はさらなる利上げ姿勢を示しているため、市場の動向を注視しつつ、金利がさらに上がる前に売却を検討することも有効な戦略と言えるでしょう。
金利の出典:三井住友銀行|みずほ銀行|中央ろうきん|千葉銀行|日本銀行|住宅金融支援機構(いずれも2026年10月時点)
住み替えローンの審査内容とは
住み替えローンの審査で見られる主な条件は、年齢・年収・今の住宅ローンの返済状況です。条件は銀行によって異なるため、ここでは4行の公式サイトに書かれている条件を紹介します。年齢
借入時は満18歳以上が条件の銀行が多く、完済時の年齢は80歳または81歳未満が上限です。今の年齢に返済期間を足して上限を超える場合は、返済期間を短くする必要があります。借入時の年齢の上限は、三井住友銀行が70歳の誕生日まで、みずほ銀行が71歳未満、千葉銀行が70歳未満、中央ろうきんが融資時66歳未満です。
年収
年収の条件は、銀行によって大きく違います。前年の税込年収で、三井住友銀行は500万円以上、中央ろうきんは150万円以上(同じ勤務先に1年以上、自営業などは3年以上)が条件です。みずほ銀行と千葉銀行は金額の条件を設けておらず、「安定した収入があること」を条件にしています。
住宅ローン残債
今の住宅ローンの返済状況もチェックされます。三井住友銀行は今のローンの借入から4年以上たっていて直近1年に延滞がないこと、千葉銀行は直近6か月に延滞がないことを条件にしています。
また、ローンの残りがいくらでも上乗せできるわけではありません。上乗せ分を含めた借入額は、年収や新居の評価額から決まる借入可能額の範囲に収める必要があり、足りない分は自己資金で補います。
売却額を高く見込みすぎると、あとで不足額が膨らみます。複数の不動産会社の査定額を比べて、売却額を現実的に見積もっておきましょう。住み替えローンを使える銀行はどこか
住み替えローンは、どの銀行でも扱っているわけではありません。ここでは主な4行の商品を、2026年10月時点の公式サイトの条件で紹介します。三井住友銀行
三井住友銀行は「WEB申込専用住み替えローン」という商品名で扱っています。
融資金額は100万円以上3億円以内(10万円単位)です。返済期間は新居の購入分が39年11か月以内、今のローンの返済分が35年以内です。借入時の年齢は18歳以上70歳の誕生日まで、完済時は80歳の誕生日までです。
団体信用生命保険の保険料は銀行が負担します。金利を年0.30%上乗せすると、8大疾病の保障も付けられます。みずほ銀行
みずほ銀行は「みずほ買い替えローン」という商品名で扱っています。
使いみちは、新居の取得資金と、売却する今の家の住宅ローンの返済資金です。今のローンの返済だけに使うことはできません。借入金額は50万円以上3億円以内(1万円単位)、借入期間は1年以上35年以内です。借入時の年齢は18歳以上71歳未満、完済時は81歳未満で、安定した収入があることが条件です。
繰上返済の手数料は、店舗では33,000円、インターネットバンキング(みずほダイレクト)なら無料です。
中央ろうきん
中央ろうきんは「借換・買替ローン」という商品名で扱っています。
使いみちは、自分が住む家の住宅ローンの借り換え資金または買い替え資金です。融資額は原則30万円以上1億円まで(1万円単位)です。
返済期間は最長40年で、完済時は81歳未満です。申込時は18歳以上、融資時は66歳未満で、前年の税込年収150万円以上が条件です。固定金利特約型以外は、一部繰上返済の手数料がかかりません。
千葉銀行
千葉銀行は、ちばぎん“選べる住宅ローンベストチョイス21”の「住み替えコース」という商品名で扱っています。
使いみちは、今の家のローン残高と売却価格の差額・売却にかかる諸費用と、新居の購入資金です。差額の分だけを借りることはできません。借入金額は3億円以内(10万円単位)、借入期間は1年以上40年以内(全期間固定型は35年以内)です。借入時の年齢は18歳以上70歳未満、完済時は80歳未満で、今の住宅ローンに直近6か月の延滞がないことが条件です。
今の家の売却と新居の購入の決済を同時に行うことも条件です。売却と購入のスケジュールを、不動産会社とよく調整しておきましょう。まとめ
住み替えローンを使えば、今の家のローンが売却額で返しきれなくても住み替えができます。金利は通常の住宅ローンと同じ水準のことが多い一方、借入額が増えるぶん返済の負担は大きくなります。
まずは今の家がいくらで売れそうかを査定で確かめ、上乗せが必要な額をつかみましょう。そのうえで、今ローンを借りている銀行や上の4行に、住み替え向けの商品の金利と条件を問い合わせてみてください。